5장 자녀·부양가족 공제
이 장의 질문. 자녀가 있으면 세금이 얼마나 줄어드나요? 자녀가 아닌 부모나 다른 친척을 부양해도 공제가 있나요? 자녀 공제의 "일부는 환급으로 돌려받는다"는 말은 무슨 뜻인가요?
한 줄 답. 자격 요건에 맞는 자녀 한 명당 최대 2,200달러까지 세금에서 직접 빼는 자녀세액공제가 있습니다. 자녀세액공제 대상이 아닌 부양가족에게는 한 명당 500달러의 기타 부양가족 공제가 있습니다. 낼 세금이 공제액보다 적으면 자녀 한 명당 최대 1,700달러까지를 환급형 부분으로 계산할 수 있습니다. 이 금액은 근로소득과 계산 방식에 따라 달라집니다. 소득이 정해진 기준을 넘으면 공제가 줄어듭니다. 따라서 "자녀 한 명이면 얼마"라고 한 숫자로 말할 수 없고, 가구의 소득·세액·부양 관계를 함께 보아야 합니다.
5.0 이름과 제도
이 장은 2부 '미국 일반'의 두 번째 장입니다. 4장에서 본 표준공제와 항목공제는 세금을 매기는 소득(과세소득)을 줄입니다. 이 장의 공제들은 이미 계산된 세금에서 직접 빼는 세액공제입니다. 두 가지가 어떻게 다른지는 1장에서 자세히 다룹니다.
용어 상자 — 자녀세액공제. 나이·관계 등 요건에 맞는 자녀가 있을 때 세금에서 직접 빼 주는 금액입니다(Child Tax Credit). 자녀 한 명당 최대 2,200달러입니다.
용어 상자 — 기타 부양가족 공제. 자녀세액공제 대상이 아닌 부양가족이 있을 때 한 명당 세금에서 빼 주는 금액입니다(Credit for Other Dependents). 한 명당 500달러입니다.
용어 상자 — 환급형 자녀세액공제. 낼 세금이 자녀세액공제보다 적어서 공제를 다 쓰지 못할 때, 그 일부를 세금을 이미 낸 것처럼 계산해 주는 부분입니다(Additional Child Tax Credit). 자녀 한 명당 한도는 1,700달러입니다.
용어 상자 — 공제 감소. 소득이 정해진 기준을 넘으면 공제가 조금씩 줄어드는 구조입니다(phase-out). 부부합산 신고는 400,000달러, 독신 등은 200,000달러를 넘을 때부터 줄기 시작합니다.
용어 상자 — 부양가족. 신고하는 사람이 생활비를 대 주는 가족 가운데, 세법이 정한 관계·소득·부양 요건을 갖춘 사람입니다(dependent). 이 장의 두 공제는 모두 부양가족이 있어야 검토할 수 있습니다.
이 장에서 다루는 공제는 세 가지입니다. 무엇에 쓰이는지 먼저 표로 정리합니다.
| 이름 | 누구에게 | 한 명당 금액·한도 | 세금이 부족할 때 |
|---|---|---|---|
| 자녀세액공제 | 나이 요건에 맞는 자격 자녀 | 최대 2,200달러 | 일부를 환급형으로 계산 |
| 환급형 자녀세액공제 | 위 자녀 중 공제를 다 쓰지 못한 몫 | 최대 1,700달러 | 이 부분이 환급형 |
| 기타 부양가족 공제 | 자녀세액공제 대상이 아닌 부양가족 | 500달러 | 이 장에서는 환급형 부분을 다루지 않음 |
가정. 이 장은 연방 소득세만 다룹니다. 주(州) 세금은 이 장에서 다루지 않습니다. 신고 자격과 납세자 번호 요건은 5.7에서 다룹니다.
읽는 법. 표의 금액은 "최대"이거나 "한 명당" 금액입니다. 실제로 세금이 줄어드는 금액은 가구의 세액, 근로소득, 소득 수준에 따라 이보다 작아질 수 있습니다. 가구가 스스로 점검해 볼 항목을 보여 줍니다.
이 장의 값은 과세연도 2025 기준 값이며, 저자가 옮긴 값의 원문 대조가 아직 끝나지 않았습니다.
5.1 자녀세액공제: 누가, 얼마까지
자녀세액공제의 첫째 관문은 나이입니다. 과세연도 말을 기준으로 자녀가 17세 미만이어야 합니다. 연말에 만 17세가 되었다면 자녀세액공제 대상이 아닙니다(IRS Child Tax Credit 안내). 남는 확인은 자녀의 실제 나이가 서류에 어떻게 적혀 있는지입니다.
나이 요건에 맞는 자녀 한 명마다 최대 2,200달러까지 세금에서 직접 뺍니다. 자녀가 둘이면 자녀마다 같은 한도가 따로 적용됩니다.
여기서 세 가지를 구분해야 합니다. 첫째, 이 공제는 세금 자체를 줄입니다. 둘째, 신고서에서 나오는 정산 차이(더 낼 돈 또는 돌려받을 돈)는 원천징수로 이미 낸 세금과 비교해서 정해집니다. 셋째, 실제로 환급되는 금액은 그 정산 결과와 다른 항목에 따라 달라집니다. "자녀 공제가 2,200달러이니 그만큼 돌아온다"고 말할 수는 없습니다.
예시 가구 가. 부부합산으로 신고하는 가구가 있습니다. 나이 요건에 맞는 자녀가 두 명이고, 가구 소득은 400,000달러보다 낮다고 가정합니다.
| 항목 | 이 가구에서 보는 값 |
|---|---|
| 자녀 한 명당 공제 한도 | 2,200달러 |
| 공제 대상 자녀 | 두 명 |
| 공제 감소 시작 소득(부부합산) | 400,000달러 |
가정. 두 자녀 모두 이 가구의 부양가족 요건을 갖추었고, 다른 가구가 같은 자녀로 공제를 신청하지 않는다고 봅니다. 가구 소득이 감소 시작선보다 낮으므로 공제 감소는 적용되지 않는 것으로 봅니다.
읽는 법. 이 가구는 자녀 두 명 각각에 대해 2,200달러까지 검토할 수 있습니다. 그 한도가 세금에서 모두 빠지는지는 이 가구가 낼 세금이 얼마인지에 달려 있습니다. 세금이 공제 한도보다 적으면 남는 몫은 5.2의 환급형 계산으로 넘어갑니다.
5.2 "일부는 환급"이라는 말의 뜻
세액공제는 보통 낼 세금까지만 뺍니다. 세금이 공제보다 적으면 남은 공제는 쓰이지 않습니다. 자녀세액공제는 이 남은 몫 가운데 일부를 환급형으로 계산하는 길을 둡니다. 이것이 환급형 자녀세액공제입니다.
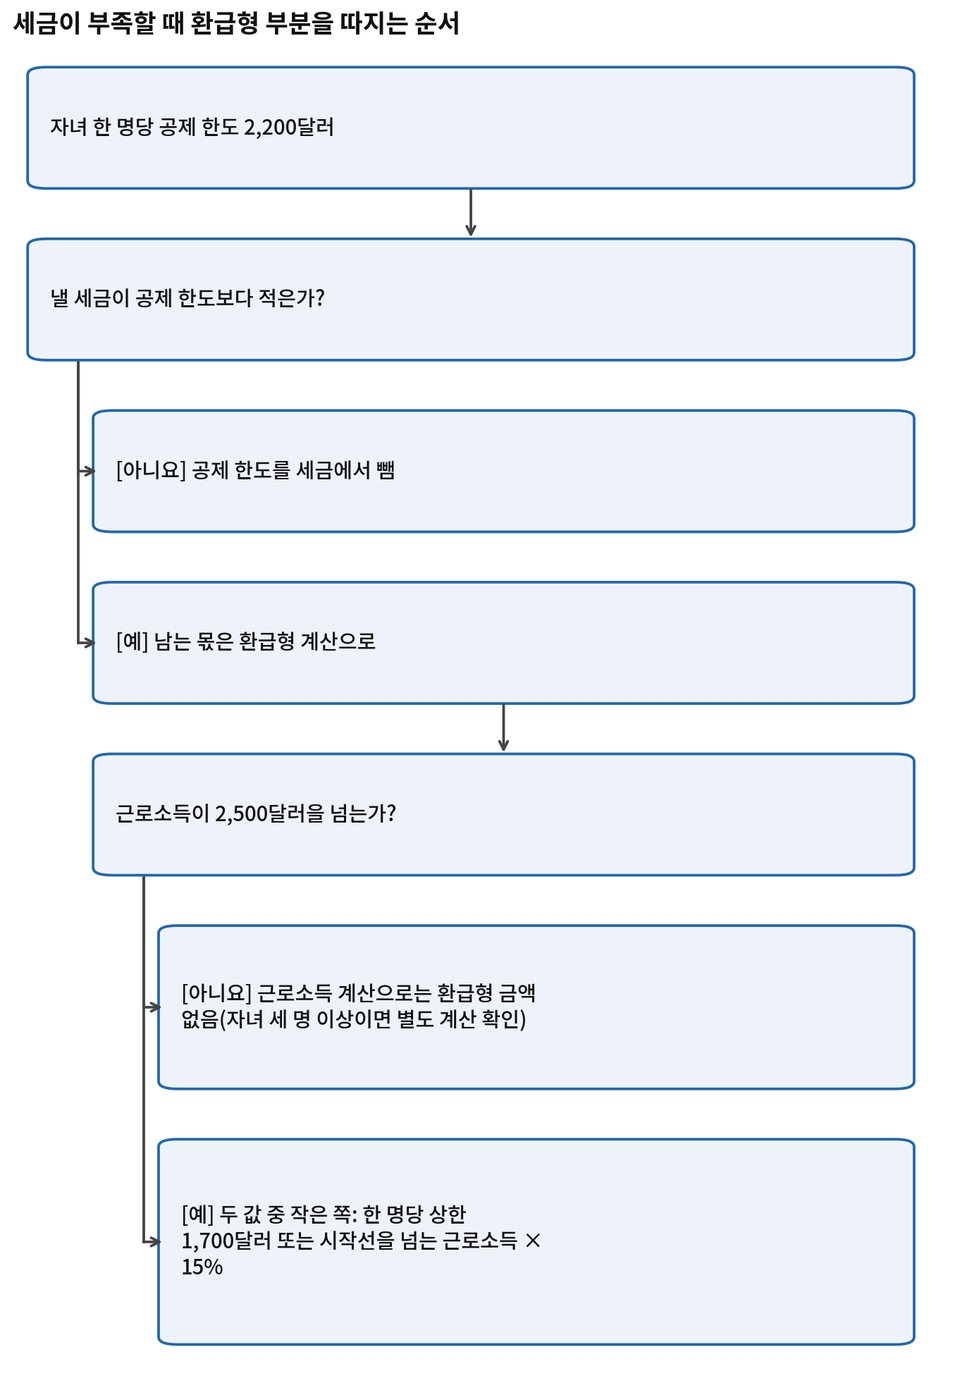
그림 5-1. 세금이 공제 한도보다 적으면 남는 몫은 환급형 계산으로 넘어갑니다. 환급형 금액은 한 명당 상한 1,700달러와, 2,500달러를 넘는 근로소득에 15%를 적용한 값 가운데 작은 쪽에 묶입니다. 값은 이 장 본문의 값과 같습니다.
용어 상자 — 근로소득. 일해서 번 소득입니다. 급여나 자영업 소득이 여기에 들어갑니다(earned income). 환급형 자녀세액공제의 크기를 정할 때 쓰입니다.
환급형 부분에는 두 가지 한도가 겹칩니다.
| 한도의 종류 | 기준 |
|---|---|
| 자녀 한 명당 상한 | 1,700달러 |
| 근로소득에 따른 계산 | 근로소득 가운데 2,500달러를 넘는 부분에 15%를 적용 |
| 자녀가 세 명 이상일 때 | 특정 금액이 5,100달러 이상이면 별도 계산 방법을 사용 |
자녀 한 명당 환급형 상한 1,700달러는 자녀세액공제 한도 2,200달러보다 작습니다. 그래서 세금이 거의 없는 가구는 자녀세액공제 한도 전체를 환급형으로 쓰지 못합니다.
근로소득 계산은 2,500달러를 넘는 부분부터 시작합니다. 근로소득이 이 시작선을 넘지 않으면, 이 계산 방식으로는 환급형 금액이 생기지 않습니다. 자녀가 세 명 이상인 가구에는 다른 계산 방법이 있습니다. 이때 "특정 금액"이 무엇인지와 두 방법을 어떻게 비교하는지는 자녀세액공제 계산용 부속 서식의 지침에서 확인해 볼 항목입니다.
예시 가구 나. 독신 등으로 신고하는 부모가 있습니다. 나이 요건에 맞는 자녀가 한 명이고, 근로소득이 2,500달러를 조금 넘습니다. 원천징수 전 기준으로 낼 세금은 거의 없다고 가정합니다.
가정. 이 가구의 소득은 200,000달러보다 훨씬 낮아서 공제 감소가 적용되지 않습니다. 자녀는 이 부모의 부양가족입니다.
읽는 법. 낼 세금이 거의 없으므로, 세금을 줄이는 쪽으로 쓰이는 자녀세액공제는 작습니다. 이 가구에서 중요한 것은 환급형 부분입니다. 환급형 금액은 두 값 가운데 작은 쪽에 묶입니다. 하나는 자녀 한 명당 상한 1,700달러이고, 다른 하나는 시작선을 넘는 근로소득에 15%를 적용한 값입니다. 근로소득이 시작선을 조금만 넘으면 뒤쪽 값이 작아서 상한까지 가지 못할 수 있습니다. 근로소득이 늘면 환급형 금액도 상한까지 커질 수 있는 구조입니다.
환급형 부분은 신고서에서 세금을 이미 낸 것처럼 계산됩니다. 그래서 정산 결과 돌려받을 돈을 늘리는 쪽으로 작용합니다. 다만 실제로 환급되는 금액은 다른 공제, 원천징수액, 다른 세금 항목과 함께 정해집니다. 저소득 근로 가구가 함께 점검해 볼 근로장려 세액공제(EITC)는 6장에서 다룹니다.
5.3 자녀가 아닌 부양가족: 기타 부양가족 공제
자녀세액공제의 나이 요건을 넘긴 자녀, 함께 사는 부모, 다른 친척도 부양가족 요건을 갖추면 기타 부양가족 공제를 검토할 수 있습니다. 공제액은 한 명당 500달러입니다. 이 금액은 자녀세액공제 한도 2,200달러보다 작고, 환급형 상한 1,700달러보다도 작습니다.
이 공제에는 점검해 볼 요건이 몇 가지 있습니다.
| 점검 항목 | 기준 |
|---|---|
| 자녀 외 친척 부양가족의 연 총소득 | 5,200달러 미만 |
| 성인 학생 자녀의 학생 요건 | 한 해 중 5개월 이상 충족 |
| 여럿이 함께 부양할 때 개인 부담률 | 10% 초과 |
용어 상자 — 공동부양 합의. 형제자매 여럿이 부모 한 분의 생활비를 나누어 낼 때, 그중 한 사람이 부양가족으로 신청하도록 서로 합의하는 방식입니다(multiple support agreement).
공동부양 합의로 부양가족을 신청하려면 그 사람이 생활비의 10%를 넘게 부담해야 합니다. 합의에 필요한 서류는 5.7에서 다룹니다. 관련 지침에서 확인해 볼 항목입니다.
예시 가구 다. 부부합산으로 신고하는 가구가 연로한 어머니와 함께 삽니다. 어머니의 연 총소득은 5,200달러보다 낮다고 가정합니다. 이 가구에는 대학에 다니는 성인 자녀도 한 명 있습니다. 이 자녀는 자녀세액공제의 나이 요건을 넘었고, 한 해 중 5개월 이상 학생이었습니다.
가정. 어머니의 생활비는 이 부부가 대부분 냅니다. 성인 자녀는 부양가족의 다른 요건도 갖추었다고 봅니다. 가구 소득은 400,000달러보다 낮습니다.
읽는 법. 어머니와 성인 자녀는 둘 다 자녀세액공제 대상이 아닙니다. 대신 각자 기타 부양가족 공제 500달러를 검토할 수 있습니다. 확인해 볼 서류는 어머니의 연간 소득 자료와 자녀의 재학 기간을 보여 주는 학교 자료입니다. 만약 어머니의 생활비를 형제자매와 나누어 낸다면, 이 부부의 부담률이 10%를 넘는지부터 점검해 볼 항목입니다.
5.4 소득이 높을 때 줄어드는 공제
자녀세액공제와 기타 부양가족 공제는 소득이 기준을 넘으면 줄어듭니다. 감소가 시작되는 소득은 신고 방식마다 다릅니다.
| 신고 방식 | 감소 시작 소득 | 감소 비율 |
|---|---|---|
| 부부합산 | 400,000달러 | 5% |
| 독신 등 | 200,000달러 | 5% |
부부합산 기준 400,000달러는 독신 등 기준 200,000달러보다 큽니다. 기준을 넘는 소득에 5%를 적용한 만큼 공제가 줄어드는 구조입니다. 다만 어떤 소득으로 비교하는지, 그리고 일정 단위로 끊어 올림하는지 같은 계산 세부는 신고서 지침에서 확인해 볼 항목입니다.
예시 가구 라. 예시 가구 가와 같은 구성(부부합산, 나이 요건에 맞는 자녀 두 명)인데, 소득이 400,000달러를 넘는다고 가정합니다.
가정. 다른 요건은 예시 가구 가와 같습니다.
읽는 법. 이 가구는 자녀 두 명분의 공제를 검토하되, 감소 시작선을 넘는 소득에 따라 줄어든 금액을 보아야 합니다. 소득이 시작선을 조금 넘으면 조금 줄고, 많이 넘으면 공제가 더 크게 줄어듭니다. 같은 소득이라도 독신 등으로 신고하는 가구는 감소가 더 낮은 소득에서 시작됩니다.
5.5 자격이 없거나 배제되는 경우
이 장의 기준으로 공제가 줄거나 없어지는 경우는 다음과 같습니다.
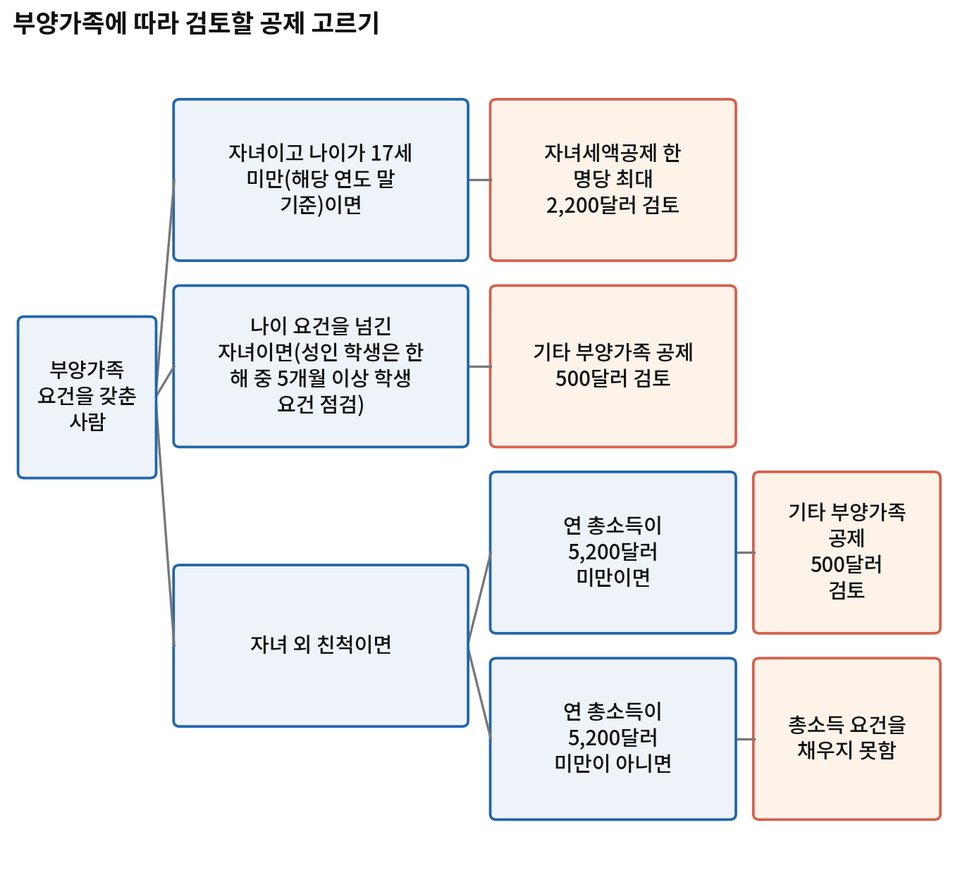
그림 5-2. 나이 요건(해당 연도 말 기준 17세 미만)에 맞는 자녀는 자녀세액공제를 검토합니다. 나이 요건을 넘긴 자녀나 총소득이 5,200달러 미만인 친척은 기타 부양가족 공제 500달러를 검토합니다. 값은 이 장 본문의 값과 같습니다.
- 나이 요건을 넘긴 자녀. 과세연도 말 기준으로 17세 미만이 아니면 자녀세액공제 대상이 아닙니다. 부양가족 요건을 갖추면 기타 부양가족 공제를 검토할 수 있습니다.
- 총소득이 기준 이상인 친척. 자녀 외 친척 부양가족의 연 총소득이 5,200달러 미만이 아니면 이 요건을 채우지 못합니다.
- 학생 기간이 짧은 성인 자녀. 한 해 중 학생 요건을 5개월 이상 채우지 못하면 학생 요건을 근거로 한 부양가족 판단이 달라질 수 있습니다.
- 공동부양 합의에서 부담률이 낮은 경우. 개인 부담률이 10%를 넘지 않으면 합의로 공제를 신청할 수 없습니다.
- 소득이 감소 시작선을 넘는 경우. 공제가 5% 비율로 줄어듭니다. 소득이 충분히 높으면 공제가 남지 않을 수 있습니다.
- 근로소득이 시작선 이하인 경우. 근로소득 기준 계산으로는 환급형 금액이 생기지 않습니다. 자녀가 세 명 이상이면 별도 계산 방법을 함께 확인해 볼 항목입니다.
자녀와 함께 산 기간, 납세자 번호, 시민권·거주 요건, 다른 사람이 같은 자녀를 신청한 경우의 우선 규칙은 5.7에서 다룹니다.
5.6 자주 받는 질문
자녀 한 명당 2,200달러가 그대로 환급되나요? 그렇지 않습니다. 이 금액은 세금에서 빼는 공제의 한도입니다. 세금이 부족할 때 환급형으로 계산되는 부분은 자녀 한 명당 1,700달러가 상한이고, 근로소득에 따라 더 작아질 수 있습니다.
대학생 자녀도 공제가 있나요? 자녀세액공제의 나이 요건을 넘었다면 자녀세액공제 대상은 아닙니다. 부양가족 요건을 갖추면 기타 부양가족 공제 500달러를 검토할 수 있습니다.
표준공제처럼 소득을 줄이나요? 아닙니다. 이 장의 공제는 세금에서 직접 빼는 세액공제입니다. 소득을 줄이는 공제는 4장에서, 두 개념의 차이는 1장에서 다룹니다.
5.7 서류와 증빙으로 확인하는 법
부양가족 공제는 주장보다 서류가 먼저입니다. 먼저 순서를 잡습니다. 부양가족이 되려면 부양가족 납세자, 합산신고, 시민·거주자 요건을 통과해야 합니다. 그다음 그 사람이 자격 자녀이거나 자격 친족이어야 합니다. 이 순서대로 항목별 증빙을 모으면 됩니다.
한눈에 보는 증빙표
| 확인 항목 | 확인할 내용 | 서류 예시(확인된 규칙에 맞춘 정리) |
|---|---|---|
| 관계 | 자녀, 의붓자녀, 위탁 자녀, 형제자매와 그 후손 등 정해진 관계인지. 입양 자녀는 항상 친자녀로 봅니다. 법적 입양을 위해 맡겨진 아이도 포함됩니다. | 출생증명서, 입양·위탁 관련 서류 |
| 거주 | 한 해의 절반을 넘게 함께 살았는지. 질병·교육 등으로 잠시 떨어진 기간은 함께 산 것으로 봅니다. | 학교·병원 기록, 주소가 적힌 문서 |
| 나이 | 자녀 세액공제는 해당 연도 말 기준 17세 미만이어야 합니다. 자격 자녀는 어리거나, 일정한 풀타임 학생이거나, 영구적·전면적 장애가 있으면 해당될 수 있고, 본인(또는 배우자)보다 어려야 하는 조건도 있습니다. | 출생증명서, 재학 기록, 장애 관련 기록 |
| 자기부양 | 자녀가 자기 생활비의 절반을 넘게 스스로 대지 않았는지. | 자녀의 소득·지출 자료 |
| 납세자 번호 | 아래 별도 설명 | 사회보장카드 등 번호 확인 자료 |
납세자 번호 확인
- 부양가족란에는 그 사람에게 해당하는 납세자번호(SSN, ITIN 또는 ATIN)를 적습니다. 번호가 없거나 틀리면 세금 혜택이 불허될 수 있고, 어떤 번호가 필요한지는 공제마다 다릅니다(아래 세 항목).
- 자녀 세액공제(환급형 ACTC 포함)는 자녀에게 미국에서 일할 수 있는 유효한 SSN이 있어야 하고, 그 번호는 신고기한(연장 포함)까지 발급되어 있어야 합니다. 신고하는 사람 쪽에서는 본인(부부합산이면 두 사람 중 최소 한 사람)이 유효한 SSN을 가져야 하고, 부부합산에서 다른 배우자는 SSN 또는 ITIN이 있으면 됩니다.
- 기타 부양가족 공제는 필요한 번호 종류가 다릅니다. 미국 시민·국민·거주 외국인이어야 하고 기한까지 발급된 SSN, ITIN, ATIN 중 하나가 있으면 됩니다.
- 자격 자녀가 해당 연도에 태어나고 사망해 SSN이 없으면 출생증명서, 사망증명서 또는 병원 기록을 첨부해야 하며, 살아서 태어났음이 드러나야 합니다.
- 같은 사람에 대해 자녀 세액공제와 기타 부양가족 공제 칸을 모두 체크할 수 없습니다.
자격 친족일 때의 증빙
- 총소득: 그 사람의 연간 총소득이 5,200달러 미만이어야 합니다.
- 부양비: 납세자가 생활비의 절반을 넘게 대야 합니다. 생활비에는 식비, 주거, 의복, 교육, 의료, 교통 등이 들어가고, 주거는 적정 임대료 기준으로 봅니다. 영수증과 송금 내역을 항목별로 모아 둡니다.
- 그 사람이 본인이나 다른 납세자의 자격 자녀가 아니어야 합니다.
공동부양 서류
한 사람이 절반을 넘게 대지 못해도 여럿이 합쳐 절반을 넘게 댔다면 합의로 한 명만 청구할 수 있습니다. 청구하는 사람은 생활비의 10%를 넘게 부담해야 합니다. 나머지 사람은 청구하지 않겠다는 서명 진술서를 내야 하므로, 각자의 부담 내역과 서명 진술서를 함께 보관합니다.
이혼 부모와 여러 사람이 청구하는 경우
- 양육 부모는 한 해 동안 자녀와 더 많은 밤을 함께 보낸 부모입니다. 밤을 함께 보낸 기록이 기준 자료가 됩니다.
- 양육권 없는 부모가 자녀를 청구하려면 양육 부모가 Form 8332 또는 같은 내용의 서면 진술서로 청구권을 넘겨야 합니다.
- 한 자녀를 여러 사람이 자격 자녀로 볼 수 있으면 부모 여부, 함께 산 기간 등에 따라 한 사람만 청구할 수 있고, 이는 자녀·부양가족 공제 줄(19번)과 환급형 줄(28번)에도 적용됩니다.
과거 거부 이력이 있을 때
2015년 이후 해의 자녀 세액공제 등이 단순 계산 실수 외의 이유로 거부·감액된 적이 있으면 Form 8862를 첨부해야 합니다. 잘못 청구한 것이 무모하거나 고의적인 무시 때문이면 2년 동안, 사기이면 10년 동안 이 공제를 받을 수 없습니다.
이 비교가 보여 주는 것
세 공제의 크기 순서는 이렇습니다. 기타 부양가족 공제 500달러가 가장 작고, 그다음이 환급형 상한 1,700달러, 가장 큰 것이 자녀세액공제 한도 2,200달러입니다.
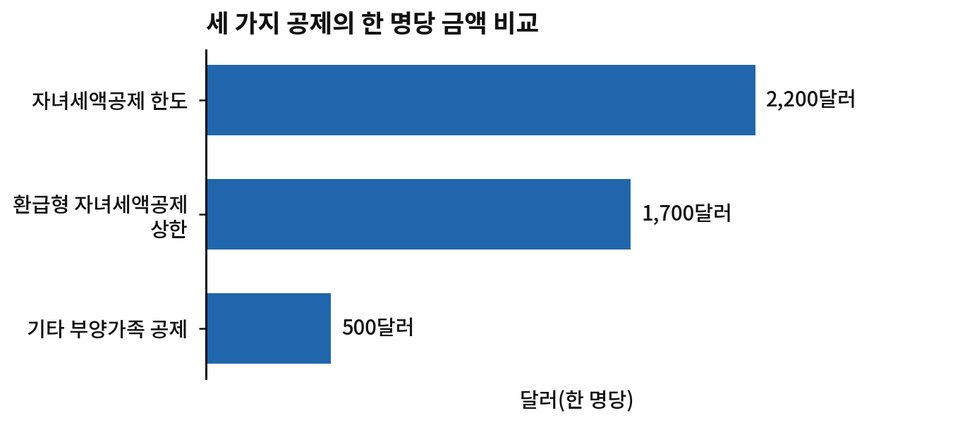
그림 5-3. 자녀세액공제 한도 2,200달러가 가장 크고, 환급형 상한 1,700달러, 기타 부양가족 공제 500달러 순입니다. 모두 한 명당 금액입니다. 값은 이 장 본문의 값과 같습니다.
그래서 같은 가족이라도 자녀가 나이 요건을 넘는 해에는 공제 종류가 바뀌고 금액도 작아집니다. 세금이 적은 가구는 공제 한도보다 환급형 계산이 더 중요합니다. 소득이 높은 가구는 감소 시작선이 더 중요합니다. 가구마다 먼저 볼 항목이 다릅니다.
이 장의 한계
- 실제 공제액, 환급형 금액, 정산 결과는 가구의 세액, 근로소득, 원천징수, 다른 공제에 따라 달라집니다. 이 장은 그 결과를 계산하지 않습니다.
- 공제 감소에 쓰는 소득의 정의와 올림 방식은 이 장에서는 다루지 않습니다.
- 자녀가 세 명 이상일 때 별도 계산에 쓰는 "특정 금액"이 무엇인지와 계산 순서는 이 장에서는 다루지 않습니다.
- 나이 요건의 문구가 자료마다 다르게 보일 수 있습니다. 지침 원문으로 확인해야 합니다.
- 기타 부양가족 공제의 환급형 여부와 주 세금은 이 장에서 다루지 않습니다. 거주·납세자 번호 요건과 이혼·별거 가정의 규칙은 5.7에서 다룹니다.
- 이 장의 값은 과세연도 2025 기준 값이며, 저자가 옮긴 값의 원문 대조가 아직 끝나지 않았습니다.
이 장에서 확인된 것 / 아직 고를 수 없는 것 / 필요한 정보
이 장에서 확인된 것
- 자녀세액공제는 나이 요건에 맞는 자녀 한 명당 최대 2,200달러이며, 세금에서 직접 뺍니다.
- 환급형 부분의 상한은 자녀 한 명당 1,700달러입니다. 근로소득 가운데 2,500달러를 넘는 부분에 15%를 적용한 계산도 함께 한도가 됩니다.
- 자녀세액공제 대상이 아닌 부양가족은 한 명당 500달러입니다.
- 공제 감소는 부부합산 400,000달러, 독신 등 200,000달러를 넘을 때 5% 비율로 시작됩니다.
아직 고를 수 없는 것
- 가구의 실제 세액을 모르면, 공제 한도 가운데 세금을 줄이는 몫과 환급형으로 넘어가는 몫을 나눌 수 없습니다.
- 자녀가 세 명 이상인 가구는 두 계산 방법 가운데 어느 쪽이 적용되는지 정할 수 없습니다.
- 여럿이 함께 부양하는 경우, 누가 부양가족으로 신청할지는 가족 간 합의와 부담률을 확인하기 전까지 정할 수 없습니다.
필요한 정보
- 신고 방식(부부합산·독신 등)과 공제 감소 판단에 쓰는 소득
- 과세연도 말 기준 각 자녀의 나이
- 근로소득 자료(급여 명세, 자영업 소득 자료)
- 자녀 외 부양가족의 연 총소득 자료
- 성인 학생 자녀의 재학 기간을 보여 주는 학교 자료
- 공동부양이라면 각자의 생활비 부담 내역
이 장에서 쓴 주요 값과 출처
| 값 | 무엇인가 | 구분 | 근거 |
|---|---|---|---|
| 2,200달러 | 자녀 1명당 자녀세액공제 | 추출값 검토 대기 | IRS Schedule 8812 지침(i1040s8) |
| 500달러 | 기타 부양가족 공제액 | 추출값 검토 대기 | IRS Schedule 8812(f1040s8) |
| 1,700달러 | 환급형 공제 자녀당 한도 | 추출값 검토 대기 | IRS Schedule 8812 지침(i1040s8) |
| 400,000달러 | 공제 감소 시작 소득(부부합산) | 추출값 검토 대기 | IRS Schedule 8812(f1040s8) |
| 200,000달러 | 공제 감소 시작 소득(독신) | 추출값 검토 대기 | IRS Schedule 8812(f1040s8) |
| 17세 | 자녀세액공제 자녀 나이 기준 | 추출값 검토 대기 | IRS Pub. 501(p501) |
| 2,500달러 | 환급형 공제 소득 시작선 | 추출값 검토 대기 | IRS Schedule 8812(f1040s8) |
| 15% | 환급형 공제 계산 비율 | 추출값 검토 대기 | IRS Schedule 8812(f1040s8) |
| … | 이 밖의 값 12개 | 사이트 '비고·부록' 탭 |